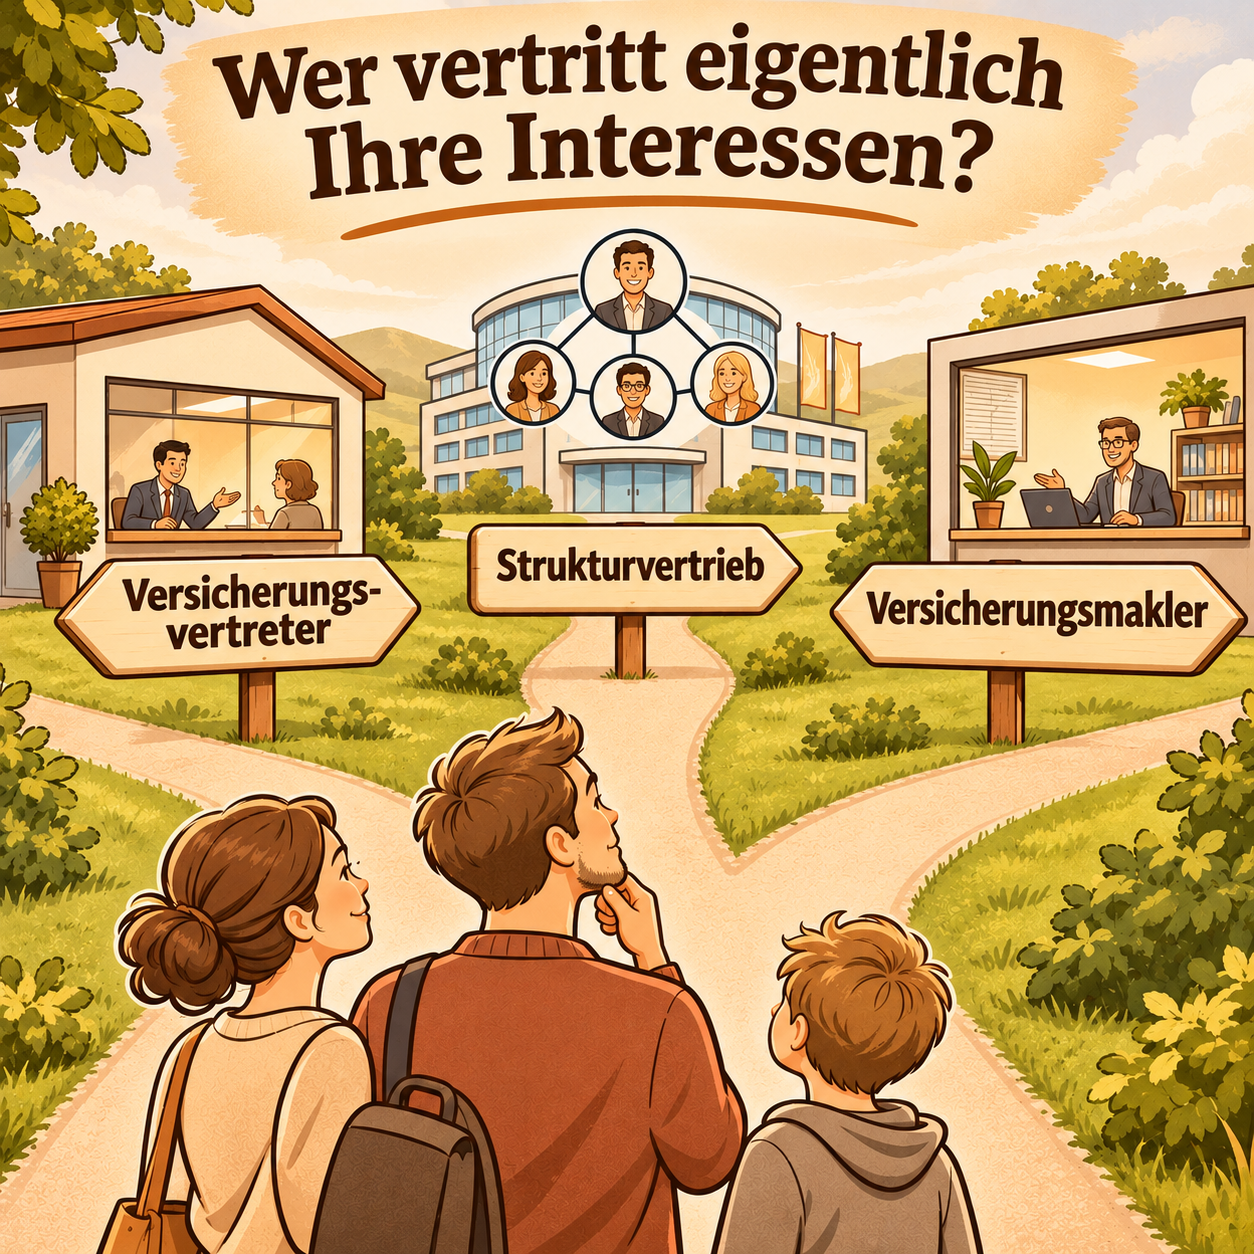
Wer vertritt eigentlich Deine Interessen?
Du hast Versicherungen. Du hast einen Ansprechpartner. Aber weißt Du eigentlich, für wen dieser rechtlich tätig ist?
Stell Dir vor, Du möchtest Deine Versicherungen überprüfen lassen.
Vielleicht hast Du ein Haus gekauft, eine Familie gegründet oder möchtest einfach wissen, ob Deine bestehenden Verträge noch zu Deinem Leben passen.
Du suchst im Internet nach einer Versicherungsberatung.
Und plötzlich findest Du zahlreiche Angebote:
Versicherungsagenturen, Finanzberater, Strukturvertriebe und Versicherungsmakler.
Alle bieten Beratung an. Alle sprechen über Sicherheit und finanzielle Vorsorge.
Aber es gibt eine wichtige Frage, die viele Verbraucher nicht stellen:
Wer vertritt bei der Versicherungsberatung eigentlich meine Interessen?
Denn nicht jeder Versicherungsvermittler hat dieselbe rechtliche Stellung oder dieselben Möglichkeiten bei der Auswahl von Versicherungen.
Und genau diese Unterschiede solltest Du kennen.
Warum Menschen eine zweite Meinung zu ihren Versicherungen suchen
Immer wieder melden sich Singles, Paare und Familien bei mir, die ihre bestehenden Versicherungen überprüfen lassen möchten.
Die meisten meiner Kunden kommen dabei über persönliche Empfehlungen zu mir.
Freunde, Bekannte oder Familienangehörige haben bereits Erfahrungen mit meiner Beratung gemacht und empfehlen mich weiter.
Andere Menschen suchen gezielt im Internet nach einer unabhängigen Zweitmeinung.
Die Gründe dafür sind unterschiedlich.
Manche werden seit vielen Jahren von einer Versicherungsagentur betreut. Andere haben ihre Verträge über eine Bank oder einen großen Finanzvertrieb abgeschlossen.
Und nicht immer besteht Unzufriedenheit mit dem bisherigen Berater.
Oft möchten die Menschen einfach wissen, ob ihre Versicherungen wirklich zu ihrer heutigen Lebenssituation passen.
Das finde ich vollkommen nachvollziehbar.
Denn vielleicht sind die vorhandenen Verträge bereits sehr gut.
Vielleicht bestehen aber auch Versorgungslücken oder unnötige Überschneidungen.
Welche dieser Möglichkeiten zutrifft, lässt sich erst nach einer sorgfältigen Prüfung beurteilen.
Doch bevor wir über einzelne Versicherungen sprechen, lohnt es sich, die unterschiedlichen Vertriebswege zu verstehen.
1. Der Versicherungsvertreter – Ein oder mehrere Versicherungsunternehmen
Den klassischen Versicherungsvertreter kennen viele Menschen.
Vielleicht gibt es eine Versicherungsagentur seit Jahrzehnten im eigenen Ort.
Die Eltern waren dort bereits versichert. Man kennt den Ansprechpartner und weiß, an wen man sich bei Fragen wenden kann.
Das kann sehr gut funktionieren.
Rechtlich ist ein Versicherungsvertreter jedoch von einem Versicherungsunternehmen oder einem anderen Versicherungsvertreter mit der Vermittlung beauftragt.
Dabei unterscheiden wir hauptsächlich zwei Formen:
Gebundener Versicherungsvertreter: Er vermittelt typischerweise die Versicherungen eines Unternehmens. Unter bestimmten Voraussetzungen können auch Produkte weiterer, nicht konkurrierender Versicherer dazugehören.
Mehrfachvertreter: Er ist für mehrere Versicherungsunternehmen tätig und kann deshalb verschiedene Produkte anbieten.
Beide bleiben rechtlich Versicherungsvertreter.
Das bedeutet nicht, dass ihre Beratung schlechter sein muss.
Ein guter Vertreter kann seine Produkte hervorragend kennen und seine Kunden zuverlässig betreuen.
Allerdings ist die Auswahl grundsätzlich auf die Versicherungsunternehmen begrenzt, für die er tätig ist.
Deshalb solltest Du wissen, welche Gesellschaften bei Deiner Beratung überhaupt berücksichtigt werden.
2. Der Strukturvertrieb – Ein Vertriebsmodell, keine eigene Vermittlerart
Vielleicht hast Du schon einmal von großen Finanzvertrieben gehört.
Dort werden häufig Versicherungen, Altersvorsorge, Kapitalanlagen und Finanzierungen aus einer Hand angeboten.
Die Berater arbeiten innerhalb einer Vertriebsorganisation, oftmals mit verschiedenen Führungsebenen und Vergütungsstrukturen.
Das bezeichnet man häufig als Strukturvertrieb.
Wichtig ist allerdings:
Ein Strukturvertrieb ist keine eigene gesetzliche Vermittlerart.
Der Begriff beschreibt zunächst die Organisation des Vertriebs.
Ob ein Berater rechtlich als Versicherungsvertreter oder Versicherungsmakler tätig ist, muss gesondert betrachtet werden.
Und auch hier gilt:
Eine große Organisation bedeutet nicht automatisch, dass sämtliche Versicherungsgesellschaften berücksichtigt werden.
Ebenso bedeutet sie nicht automatisch schlechte Beratung.
Entscheidend ist, welche Produkte tatsächlich angeboten werden können und wie die Empfehlungen zustande kommen.
3. Der Versicherungsmakler – Im Auftrag des Kunden
Jetzt kommen wir zum Versicherungsmakler.
Hier liegt ein wesentlicher rechtlicher Unterschied.
Ein Versicherungsmakler wird grundsätzlich für seinen Kunden tätig und nicht im Auftrag eines bestimmten Versicherungsunternehmens.
Seine Aufgabe ist es, den Versicherungsbedarf zu ermitteln und geeignete Lösungen zu finden.
Dabei muss er seiner Empfehlung grundsätzlich eine hinreichende Auswahl an Versicherern und Versicherungsverträgen zugrunde legen.
Es gibt allerdings eine Einschränkung:
Auch ein Versicherungsmakler kann nicht automatisch jeden Tarif und jedes Versicherungsunternehmen am Markt anbieten.
Manche Gesellschaften arbeiten nicht mit Maklern zusammen. Außerdem kann eine Auswahl unter den gesetzlichen Voraussetzungen eingeschränkt werden, wenn dies gegenüber dem Kunden entsprechend offengelegt wird.
Deshalb gehört Transparenz zu einer guten Maklerberatung.
Und auch ein Versicherungsmakler ist nicht automatisch der bessere Berater.
Die rechtliche Stellung ist wichtig.
Ob eine Beratung wirklich gut ist, zeigt sich aber erst daran, wie sorgfältig Dein Bedarf ermittelt und eine Empfehlung begründet wird.
Die Unterschiede auf einen Blick
| Vertriebsweg | Rechtliche Stellung | Produktauswahl |
|---|---|---|
| Versicherungsvertreter | Im Auftrag eines oder mehrerer Versicherer tätig | Produkte der vertretenen Gesellschaften |
| Strukturvertrieb | Vertriebsorganisation, kein eigener Vermittlerstatus | Abhängig vom jeweiligen Unternehmen und Vermittlerstatus |
| Versicherungsmakler | Grundsätzlich im Auftrag des Kunden tätig | Hinreichende Marktauswahl, mögliche offengelegte Einschränkungen |
| Versicherungsberater | Eigener gesetzlicher Beraterstatus | Beratung gegen Vergütung durch den Auftraggeber, ohne wirtschaftliche Vorteile von Versicherern |
Und was ist mit einem Versicherungsberater auf Honorarbasis?
Ein gesetzlich zugelassener Versicherungsberater besitzt einen eigenen Erlaubnisstatus.
Er wird durch seinen Auftraggeber vergütet und darf keine wirtschaftlichen Vorteile von Versicherungsunternehmen für seine Tätigkeit erhalten.
Das unterscheidet ihn vom klassischen Versicherungsvermittler, der bei einer Vermittlung häufig Provisionen oder Courtagen erhält.
Wichtig: Die Bezeichnung „Honorarberater“ allein sagt noch nichts über den rechtlichen Status aus.
Entscheidend ist immer die konkrete Zulassung.
Fünf Fragen, die Du Deinem Versicherungsberater stellen solltest
Ganz gleich, ob Du bei einer Versicherungsagentur, einem Strukturvertrieb oder einem Versicherungsmakler betreut wirst.
Diese fünf Fragen helfen Dir, Deine Beratung besser einzuordnen.
1. Bist Du Versicherungsvertreter, Versicherungsmakler oder Versicherungsberater?
Dein Ansprechpartner sollte seinen rechtlichen Status klar benennen können.
2. Welche Versicherungsgesellschaften berücksichtigst Du?
So erfährst Du, auf welcher Auswahl seine Empfehlungen beruhen.
3. Wie wirst Du für Deine Tätigkeit vergütet?
Erfolgt die Vergütung über Provisionen, Courtagen oder ein gesondert vereinbartes Honorar?
4. Wie wurde mein tatsächlicher Versicherungsbedarf ermittelt?
Wurden nur Tarife verglichen oder zuerst Deine persönlichen Risiken und finanziellen Verpflichtungen betrachtet?
5. Was passiert, wenn meine bestehenden Versicherungen bereits gut sind?
Eine gute Beratung sollte auch zu dem Ergebnis kommen können, dass kein Wechsel notwendig ist.
Nicht jeder neue Vertrag ist automatisch eine Verbesserung.
Warum ich beim Maklerbüro Schricker mit einer Analyse beginne
Für mich steht am Anfang einer Beratung nicht die Frage:
Welche Versicherung kann ich Dir anbieten?
Sondern:
Welche Risiken bestehen in Deinem Leben und welche finanziellen Folgen können daraus entstehen?
Deshalb nutze ich als DIN-zertifizierter Berater die Basis-Finanzanalyse nach DIN 77230 für private Haushalte.
Diese betrachtet unter anderem die finanzielle Absicherung, Vorsorge und Vermögensplanung.
Das Ergebnis ist eine strukturierte Gegenüberstellung des ermittelten Bedarfs und der vorhandenen Absicherung.
Die DIN-Analyse ersetzt allerdings keine detaillierte Prüfung einzelner Versicherungsbedingungen.
Deshalb ergänze ich sie bei Bedarf durch eine gesonderte Vertragsprüfung.
So lässt sich nachvollziehbar erkennen, was bereits gut geregelt ist und wo möglicherweise Handlungsbedarf besteht.
Mehr zu meinem Vorgehen erfährst Du im Beitrag zur Finanzanalyse nach DIN 77230.
Erst verstehen. Dann prüfen. Dann entscheiden.
Denn ich möchte keine Versicherungen verkaufen, nur damit Verträge vorhanden sind.
Ich möchte, dass Deine laufenden Ausgaben und wesentlichen finanziellen Risiken sinnvoll berücksichtigt werden.
Fakten statt Freundschaft – Warum Vertrauen allein nicht ausreicht
Einer meiner wichtigsten Grundsätze lautet:
Fakten statt Freundschaft. Zweitmeinung statt Bauchgefühl.
Natürlich ist Vertrauen wichtig.
Aber bei Deiner finanziellen Absicherung geht es um mehr als Sympathie.
Es geht um Dein Einkommen, Deine Familie, Dein Vermögen und Deine Zukunft.
Deshalb sollte eine Empfehlung nicht nur überzeugend klingen.
Sie sollte nachvollziehbar begründet sein.
Vielleicht ist Dein bisheriger Berater hervorragend.
Vielleicht sind alle Deine Versicherungen bereits sinnvoll.
Das wäre ein gutes Ergebnis.
Aber Du solltest es wissen und Dich nicht allein auf Dein Bauchgefühl verlassen müssen.
Versicherungsmakler im Saalekreis – Meine Arbeitsweise
Seit 2012 bin ich als Versicherungsmakler tätig. Meine Erfahrung in der Finanz- und Versicherungsbranche reicht bis ins Jahr 2007 zurück.
Mit dem Maklerbüro Schricker betreue ich Privatkunden, Singles, Paare und Familien, insbesondere im Saalekreis.
Mein regionaler Schwerpunkt liegt auf Teutschenthal, Langenbogen und der umliegenden Region. Auch Kunden aus Halle (Saale) und deutschlandweit online können meine Beratung nutzen.
Mir ist wichtig, dass meine Kunden verstehen, weshalb eine bestimmte Absicherung sinnvoll ist.
Und wenn ein bestehender Vertrag bereits gut ist?
Dann sollte er grundsätzlich auch behalten werden.
Denn ein Versicherungswechsel kann durch neue Gesundheitsprüfungen, andere Bedingungen oder zusätzliche Kosten auch Nachteile mit sich bringen.
Ein neuer Vertrag muss einen nachvollziehbaren Mehrwert bieten. Sonst ist ein Wechsel nicht sinnvoll.
Fazit: Entscheidend ist, ob die Beratung zu Dir passt
Vielleicht hast Du seit vielen Jahren denselben Versicherungsvertreter.
Vielleicht wirst Du über eine Bank oder einen Strukturvertrieb betreut.
Oder Du hast bereits einen Versicherungsmakler.
Und vielleicht bist Du vollkommen zufrieden.
Dann ist das zunächst etwas Positives.
Aber Du solltest trotzdem wissen, wer Dich berät, welche Versicherungen berücksichtigt werden und weshalb Deine Absicherung so aufgebaut wurde.
Denn es geht nicht darum, andere Vertriebswege grundsätzlich schlechtzumachen.
Es geht darum, dass Du als Kunde verstehst, welche Möglichkeiten Du hast und ob Deine Versicherungen wirklich zu Deinem Leben passen.
Du möchtest eine zweite Meinung zu Deinen Versicherungen?
Ganz gleich, wo Du Deine bisherigen Versicherungen abgeschlossen hast:
Eine fachliche Zweitmeinung kann sinnvoll sein.
Nicht, weil zwingend etwas falsch sein muss.
Sondern weil Du Klarheit über Deine finanzielle Absicherung haben möchtest.
Beim Maklerbüro Schricker betrachten wir Deine Situation strukturiert und besprechen, wo tatsächlich Handlungsbedarf besteht.
Ohne pauschale Kritik an Deinem bisherigen Ansprechpartner. Ohne Verpflichtung zum Versicherungswechsel.
Das erste Kennenlerngespräch ist kostenfrei.
Du musst nicht alles wechseln. Du solltest aber wissen, ob alles passt.
Jetzt kostenfreies Erstgespräch beim Maklerbüro Schricker vereinbaren
Andreas Schricker
Maklerbüro Schricker
Versicherungsmakler und DIN-zertifizierter Berater
Teutschenthal · Langenbogen · Saalekreis · Halle (Saale) · Deutschlandweit online
Häufige Fragen (FAQ)
Ein Versicherungsvertreter vermittelt im Auftrag eines oder mehrerer Versicherungsunternehmen. Ein Versicherungsmakler wird grundsätzlich im Auftrag des Kunden tätig und muss seiner Empfehlung im Regelfall eine hinreichende Marktauswahl zugrunde legen.
Die Deutsche Vermögensberatung (DVAG) gibt in ihrem Impressum an, im Versicherungsbereich als gebundener Vermittler nach § 34d Abs. 7 GewO tätig zu sein. Sie vermittelt dort für bestimmte Versicherungsunternehmen, insbesondere aus der Generali-Gruppe sowie ADVOCARD.
Im Versicherungsbereich ist die DVAG damit kein Versicherungsmakler. Ihre weiteren Tätigkeiten, beispielsweise die Finanzanlagenvermittlung, unterliegen anderen gesetzlichen Regelungen.
Ein Versicherungsmakler ist rechtlich nicht Vertreter eines bestimmten Versicherungsunternehmens. Das bedeutet jedoch nicht, dass keinerlei wirtschaftliche Interessen bestehen. Auch Makler werden häufig über Courtagen vergütet. Deshalb sind Transparenz und die nachvollziehbare Begründung von Empfehlungen wichtig.
Nein. Nicht automatisch. Ein Makler muss seiner Empfehlung grundsätzlich eine hinreichende Auswahl zugrunde legen. Einschränkungen sind unter den gesetzlichen Voraussetzungen möglich und müssen entsprechend offengelegt werden.
Du kannst die Erstinformation Deines Vermittlers prüfen oder seinen Status im öffentlichen Versicherungsvermittlerregister recherchieren.
Nein. Eine Zweitmeinung verpflichtet Dich nicht zum Wechsel. Wenn Deine bestehenden Verträge geeignet sind, kann die Empfehlung auch lauten, alles unverändert zu lassen.
Nein. Die DIN 77230 dient der standardisierten Basis-Finanzanalyse eines Privathaushalts. Sie untersucht den finanziellen Bedarf und die vorhandene Absicherung. Ein konkreter Vergleich von Versicherungsbedingungen ist eine zusätzliche Leistung.